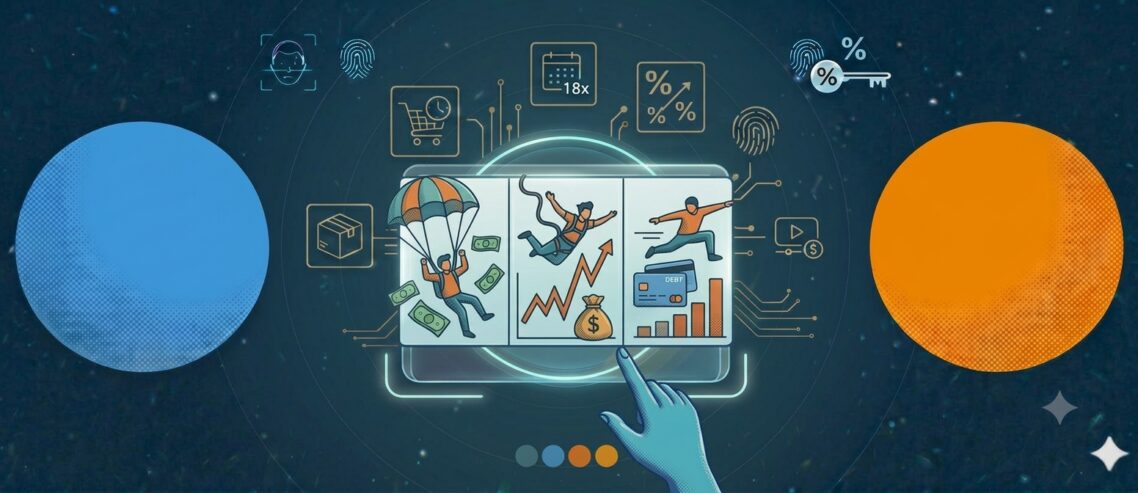
Paraquedismo, escalada, parkour: qual esporte radical seria sua vida financeira?
Imagine saltar de um avião a milhares de metros de altura. Ou ficar na beira de uma ponte, preso a uma corda elástica, esperando o momento de se jogar. Talvez você prefira escalar uma montanha ou saltar entre obstáculos como um praticante de parkour.
Agora, pense na sua vida financeira. A sensação de conferir a fatura do cartão é parecida com a de saltar de paraquedas? Você vive tentando alcançar o topo de uma montanha de dívidas? Ou precisa improvisar para superar os obstáculos que aparecem entre um salário e outro?
Por mais estranha que pareça, a comparação entre esportes radicais e finanças pessoais faz bastante sentido. Ambos envolvem riscos, preparação, decisões e consequências. A diferença é que, no mundo financeiro, nem sempre percebemos quando estamos prestes a dar um salto perigoso.
A boa notícia é que você não precisa abandonar completamente a adrenalina. Basta aprender a identificar os riscos, usar os equipamentos de segurança adequados e escolher melhor suas aventuras.
Prepare o capacete, confira o equipamento e descubra qual esporte radical mais combina com sua maneira de lidar com o dinheiro!
- Paraquedismo: você se joga e só depois pensa no paraquedas
No paraquedismo, tudo começa com uma decisão: sair de um avião em pleno voo. Mas existe uma diferença fundamental entre um salto planejado e uma atitude irresponsável: o equipamento, o treinamento e os procedimentos de segurança.
Na vida financeira, algumas pessoas parecem gostar de saltar sem conferir se o paraquedas está funcionando.
Compram um celular caro sem verificar o saldo. Reservam uma viagem sem calcular os custos. Assumem um financiamento sem saber quanto poderão pagar nos próximos meses.
O problema é que a empolgação da compra dura pouco. Quando chegam as faturas, começa a queda livre.
Como reconhecer esse perfil?
Você costuma tomar decisões financeiras importantes por impulso, acreditando que encontrará uma solução depois? Se a resposta for positiva, talvez esteja praticando paraquedismo financeiro sem os cuidados necessários.
O primeiro passo é conferir o equipamento antes de saltar. No caso das finanças, isso significa conhecer sua renda, identificar as despesas fixas e calcular quanto dinheiro realmente está disponível.
Também vale construir uma reserva de emergência. Ela funciona como um equipamento de proteção para situações inesperadas, como perda de renda, problemas de saúde ou consertos urgentes.
E lembre-se: até um salto com todos os cuidados envolve riscos. Nas finanças, planejamento não elimina imprevistos, mas ajuda a reduzir suas consequências.
- Bungee jump: sua conta bancária vive no sobe e desce
Você recebe o salário e, por alguns instantes, sente que está no topo do mundo. O saldo está positivo, as contas parecem sob controle e até sobra espaço para alguns pequenos luxos.
Então começa a queda.
Aluguel, supermercado, cartão de crédito, transporte, assinaturas e parcelas vão consumindo o dinheiro. Antes da metade do mês, sua conta já está perigosamente próxima do chão.
Quando o próximo pagamento chega, você sobe novamente. E o ciclo recomeça.
Essa é a versão financeira do bungee jump: uma sequência de altos e baixos que pode provocar bastante ansiedade.
Como reconhecer esse perfil?
Você tem dinheiro nos primeiros dias do mês, mas precisa fazer malabarismos para chegar ao próximo pagamento? Costuma recorrer ao limite do cartão para cobrir despesas básicas?
O problema pode estar no desequilíbrio entre receitas e despesas, na concentração de vencimentos ou na falta de previsibilidade.
Uma maneira de reduzir essas oscilações é organizar o calendário financeiro. Identifique quando o dinheiro entra, quando as contas vencem e quanto precisa permanecer disponível ao longo do mês.
Também é importante separar as despesas essenciais antes de gastar com lazer e compras não planejadas.
Se a renda varia, como acontece com muitos autônomos, uma reserva pode ajudar a compensar os períodos de menor faturamento.
O objetivo é reduzir a intensidade das oscilações. Afinal, a adrenalina de um bungee jump pode ser divertida nas férias, mas não precisa fazer parte da sua rotina bancária.
- Escalada: você tenta chegar ao topo, mas parece nunca avançar
Imagine escalar uma parede enorme. Você encontra um apoio, sobe alguns centímetros, procura outra posição e continua avançando.
De repente, percebe que está praticamente no mesmo lugar de antes.
Essa pode ser a sensação de quem tenta sair das dívidas, mas enfrenta juros elevados, novas despesas e dificuldades para manter os pagamentos em dia.
A pessoa consegue quitar uma parcela, mas outra obrigação aparece. Reduz o saldo devedor de um cartão, mas precisa utilizar o limite novamente para comprar alimentos.
O topo parece cada vez mais distante. Como reconhecer esse perfil?
Você faz pagamentos todos os meses, mas suas dívidas quase não diminuem? Sente que qualquer imprevisto é suficiente para comprometer todo o progresso?
Nesse caso, o primeiro passo é conhecer a montanha que precisa escalar.
Liste todas as dívidas, identificando valores, taxas de juros, vencimentos e condições de pagamento. Assim, será possível entender quais compromissos exigem atenção mais urgente.
Depois, avalie possibilidades de renegociação e compare o custo total das propostas. Uma parcela menor nem sempre representa uma dívida mais barata.
Também é fundamental evitar assumir novas obrigações enquanto tenta reorganizar as antigas.
Na escalada, os equipamentos de proteção e os pontos de apoio são essenciais. Nas finanças, eles podem ser representados pelo orçamento, pela reserva de emergência e por um plano de pagamento realista.
Não é necessário resolver tudo de uma vez. Avançar gradualmente, sem comprometer as despesas essenciais, também é progresso.
- Parkour: você vive pulando de obstáculo em obstáculo
No parkour, os praticantes utilizam movimentos como saltos, corridas e escaladas para superar obstáculos. Tudo exige técnica, percepção do ambiente e capacidade de avaliar riscos.
Na versão financeira, os obstáculos aparecem sem parar.
A geladeira quebra. O carro precisa de manutenção. Uma conta chega mais alta. O filho precisa de material escolar. O computador utilizado para trabalhar deixa de funcionar.
Você supera um problema e, quando acredita que finalmente terá tranquilidade, surge outro.
A solução costuma ser improvisada: parcelar uma despesa, adiar outra, utilizar o limite do cartão ou pedir dinheiro emprestado.
Como reconhecer esse perfil?
Sua vida financeira depende constantemente de soluções de última hora? Você consegue resolver os problemas, mas nunca encontra tempo ou dinheiro para se preparar para os próximos?
O segredo é perceber que nem todos os obstáculos são imprevisíveis. IPVA, IPTU, matrícula escolar, seguros e manutenção de equipamentos são exemplos de despesas que podem ser antecipadas no planejamento.
Uma estratégia é calcular quanto esses gastos representam ao longo do ano e separar mensalmente uma quantia para eles. Assim, você reduz a necessidade de improvisar e ganha mais liberdade para enfrentar os desafios que não podem ser previstos.
- Rafting: você está no mesmo barco que outras pessoas, mas ninguém rema junto
O rafting é praticado em rios com corredeiras, utilizando botes infláveis. Para atravessar os trechos mais difíceis, os participantes precisam coordenar os movimentos e seguir as orientações de segurança.
Agora, imagine um bote em que cada pessoa decide remar para um lado.
Uma quer acelerar. Outra prefere parar. Alguém abandona o remo. O resultado é uma viagem muito mais complicada.
Nas finanças, isso acontece quando pessoas que compartilham despesas não conseguem alinhar suas prioridades. Um casal pode enfrentar dificuldades porque um dos parceiros quer economizar para comprar um imóvel, enquanto o outro prefere gastar com viagens e restaurantes.
Em uma família, o problema pode aparecer quando ninguém sabe exatamente quem é responsável por cada conta.
Como reconhecer esse perfil?
As discussões sobre dinheiro são frequentes? Existem despesas compartilhadas, mas não há acordos claros sobre pagamentos, limites e objetivos?
A solução começa com uma conversa. É importante definir quais despesas serão divididas, quanto cada pessoa poderá contribuir e quais metas fazem sentido para todos.
Também vale respeitar as diferenças de renda. Dividir tudo igualmente pode não ser adequado quando uma pessoa ganha muito mais do que a outra.
Uma divisão proporcional à renda é uma possibilidade, desde que exista concordância entre os envolvidos.
Reuniões periódicas para acompanhar o orçamento ajudam a identificar problemas antes que eles se transformem em grandes conflitos.
Afinal, enfrentar uma corredeira já exige bastante esforço. Fazer isso com cada pessoa remando em uma direção diferente torna tudo mais difícil.
- Surfe de ondas gigantes: você procura grandes oportunidades e ignora os riscos
Para muitos surfistas, enfrentar ondas gigantes representa um desafio extraordinário. Mas a prática exige preparação, conhecimento das condições do mar e uma estrutura de segurança.
No mercado financeiro, algumas pessoas também estão sempre procurando a próxima grande onda.
Pode ser uma criptomoeda que supostamente vai multiplicar de valor, uma ação que está subindo rapidamente ou um investimento divulgado nas redes sociais como uma oportunidade imperdível.
O medo de ficar de fora faz com que decisões sejam tomadas sem analisar os riscos.
Como reconhecer esse perfil?
Você costuma investir porque viu alguém anunciando ganhos extraordinários? Já colocou dinheiro em um produto sem compreender como ele funciona?
O primeiro cuidado é desconfiar de promessas de retornos elevados e garantidos, especialmente quando acompanhadas de pressão para investir imediatamente.
Antes de aplicar, procure entender os riscos, os custos, a liquidez e as características do investimento. Também é importante considerar seus objetivos e sua capacidade de suportar perdas.
Dinheiro destinado ao pagamento de contas ou à reserva de emergência não deve ser exposto a riscos incompatíveis com sua finalidade.
Diversificar os investimentos pode ajudar a reduzir a concentração de riscos, embora não elimine a possibilidade de perdas.
E lembre-se: você não precisa pegar todas as ondas. Deixar uma oportunidade passar pode ser preferível a assumir um risco que não compreende.
Como o RecargaPay ajuda a deixar sua vida financeira menos radical?
Organize os pagamentos com o Pix. Pelo aplicativo RecargaPay, você pode fazer transferências e pagar contas a qualquer momento, inclusive nos fins de semana e feriados. A praticidade ajuda a manter os compromissos em dia e reduz a necessidade de improvisar na hora de pagar.
Ganhe flexibilidade com o Pix no cartão. Se precisar realizar um pagamento sem utilizar imediatamente o saldo da conta, é possível fazer um Pix com cartão de crédito e parcelar em até 18 vezes.
Faça seu dinheiro render. O RecargaPay oferece CDBs com diferentes prazos e condições. Além disso, os primeiros R$ 1000 de saldo na carteira rendem até 120% do CDI.
Aproveite os benefícios dos cartões. Os cartões RecargaPay oferecem cashback conforme a modalidade. Utilizados com planejamento, ajudam a recuperar parte do valor de compras que já estavam previstas.
Porque a vida financeira não precisa ser uma aventura radical. Com organização, planejamento e ferramentas adequadas, você pode reservar a adrenalina para os esportes e deixar o dinheiro seguir um caminho muito mais tranquilo.